Modell automatisiert angewendet – ohne Eingreifen, nur nach den vorliegenden Regeln. Regel „ab 5,0 raus, unter 5,0 rein“ gegen Buy & Hold · Rückrechnung Fassung H20 · 03.01.2007 bis 21.10.2026 · Petra Pan
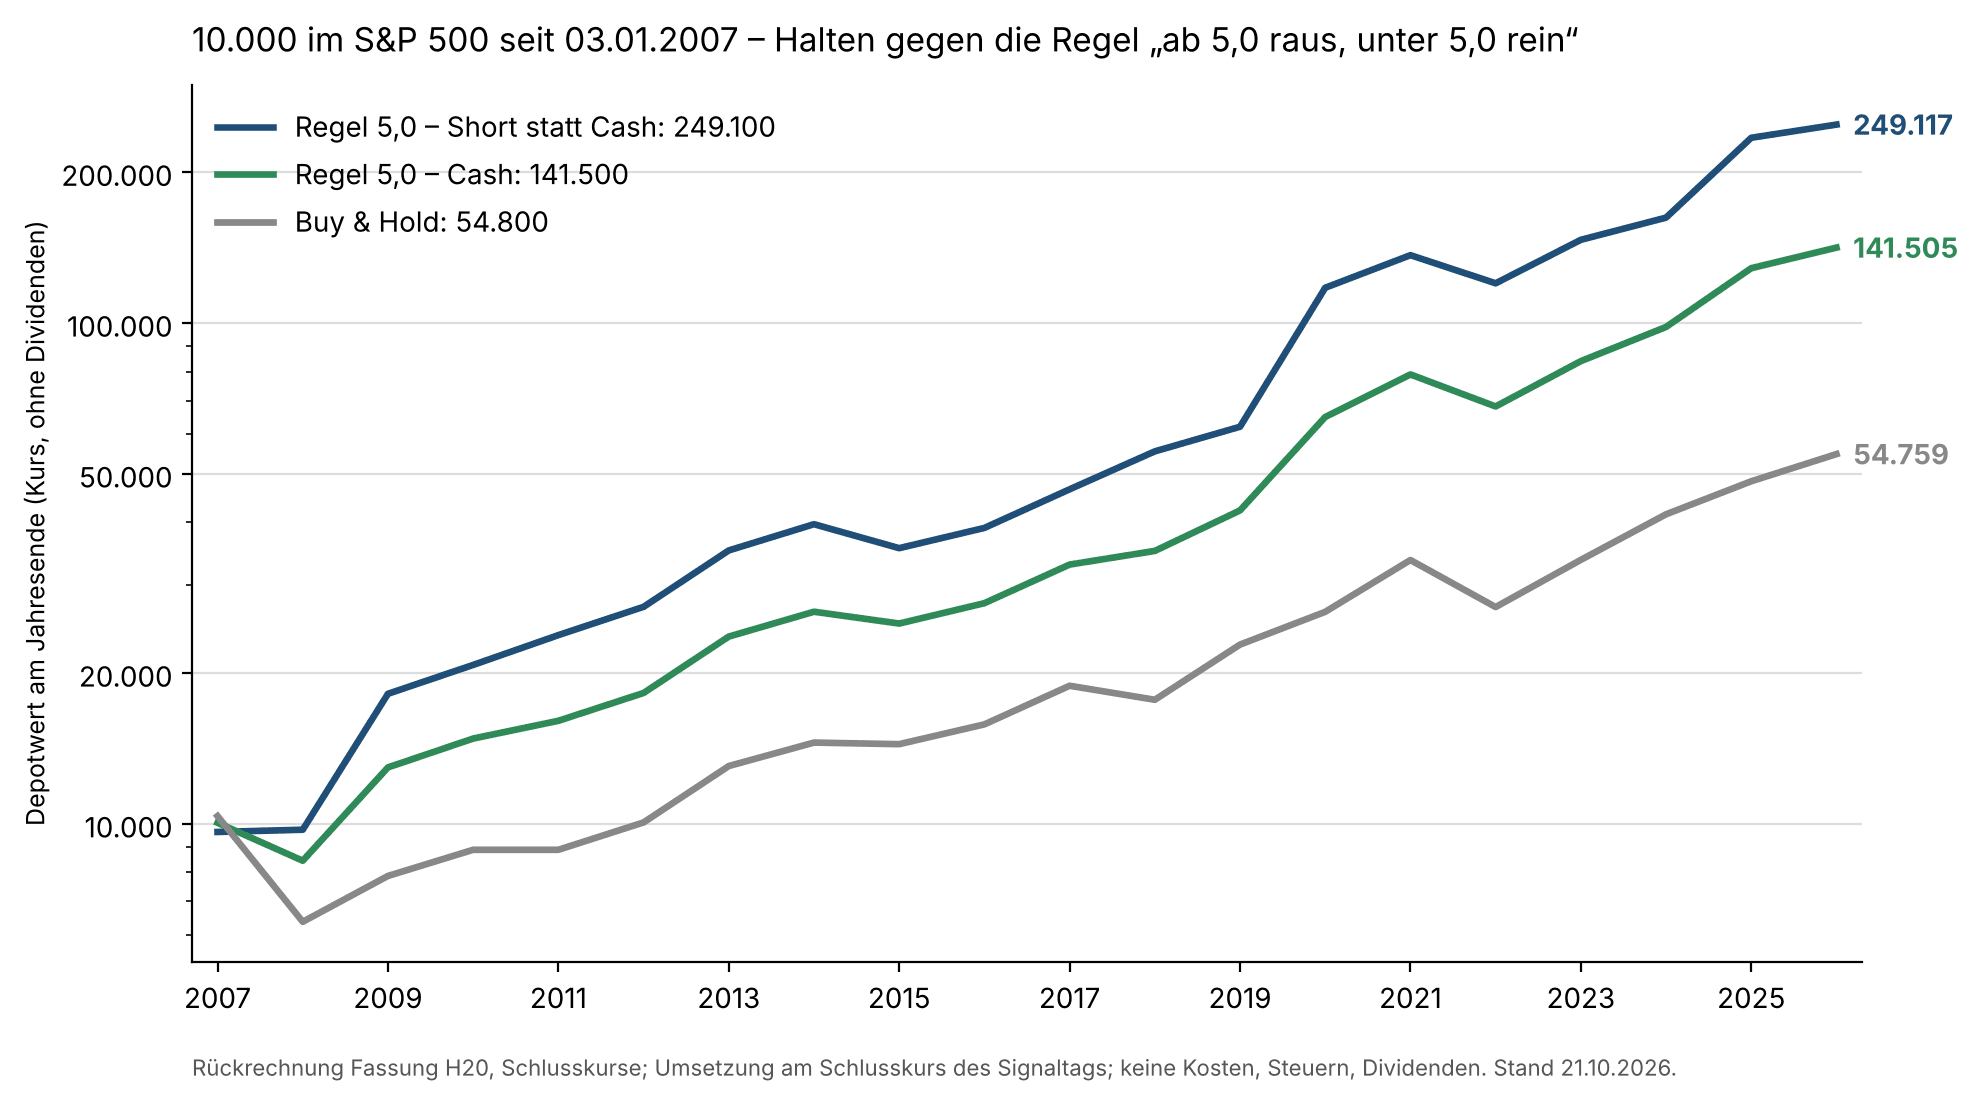
Die Regel, mit einer Schwelle: Schlusskurs des Tages, an dem die Zahl ≥ 5,0 steht → raus (Variante Cash) bzw. short (Variante Short); Schlusskurs des Tages, an dem sie wieder < 5,0 steht → voll rein. Maschinell: ein Vergleich pro Tag, kein Zustand, kein Ermessen. Die Zahl entsteht jeden Handelstag aus festen Regeln (Pulverfass, Marktfunken, datierte Ereignisleitern, Entlastung); 5,0 ist die Legendenstufe „Krisenniveau“, nicht ein optimierter Wert.
| ab 03.01.2007, Einsatz 10.000 | Buy & Hold | Regel 5,0 – Cash | Regel 5,0 – Short statt Cash |
|---|---|---|---|
| Wert 21.10.2026 | 54.800 | 141.500 | 249.100 |
| Gesamtgewinn | +448 % | +1.315 % | +2.391 % |
| Rendite pro Jahr (geometrisch, 19,8 Jahre) | 9,0 % | 14,3 % | 17,6 % |
| Mehrertrag gegenüber Halten pro Jahr | – | +5,1 Prozentpunkte | +9,4 Prozentpunkte |
| größter Rückschlag | −56,8 % | −30,4 % | −31,3 % |
| Wechsel (raus/rein) | 1 | 92 | 92 |
| Zeit außerhalb des Marktes / short | 0 % | 16 % | 16 % |
Gewinn pro Jahr und wie stark er schwankt (20 Kalenderjahre 2007–2026)
| Jahresrendite | Buy & Hold | Regel 5,0 – Cash | Regel 5,0 – Short |
|---|---|---|---|
| Durchschnitt (arithmetisch) | 10,4 % | 15,5 % | 19,8 % |
| Streuung (Standardabweichung) | 17,0 % | 18,1 % | 26,6 % |
| bestes Jahr | +29,6 % (2013) | +53,7 % (2009) | +89,5 % (2020) |
| schlechtestes Jahr | −38,5 % (2008) | −16,0 % (2008) | −12,1 % (2022) |
| Verlustjahre | 5 von 20 | 3 von 20 | 3 von 20 |
| Jahre besser als Halten | – | 12 von 20 | 12 von 20 |
| Mehrertrag je Jahr: Mittel ± Streuung | – | +5,1 % ± 12,5 % | +9,4 % ± 24,7 % |
| p-Wert, Mehrertrag = Zufall (t-Test über die 20 Jahresdifferenzen, einseitig) | – | 0,04 | 0,05 |
| p-Wert, Zeitpunkt der Signale = Zufall (Permutation: dieselben 46 Phasen gleicher Länge zufällig verschoben, 2.000 Ziehungen) | – | < 0,0005 | < 0,0005 |
Lesart. Der Mehrertrag ist nicht gleichmäßig verteilt: Er entsteht in den Krisenjahren – 2008 (Cash −16 % statt −38 %, Short +1 %), 2009, 2011, 2020 (Short +89 %), 2022, 2025 – und in Haussejahren liegt die Regel leicht hinter dem Markt, weil sie nach Schocks ein paar Tage später zurückkauft (Verlustjahre der Regel: 2008, 2015, 2022). Zwei Tests sagen zwei verschiedene Dinge: Der t-Test misst, ob der Jahres-Mehrertrag bei dieser Schwankung Zufall sein kann (knapp nein, p ≈ 0,04–0,05 – 20 Jahre sind wenige Beobachtungen); der Permutationstest misst, ob dieselben Aussteigetage zufällig gelegt dasselbe Ergebnis ergeben könnten (nein, keine von 2.000 Ziehungen – das Timing der Zahl ist der Kern). In der Short-Variante bringen fünf Phasen fast den gesamten Zusatzgewinn (Corona 2020 +44 %, Lehman 2008 +34 %, Jan.–März 2009 +24 %, Schuldenstreit 2011 +14 %, Zollschock 2025 +13 %); 25 von 46 Short-Phasen verlieren, im Median −1,6 %, schlimmstenfalls −9,4 % (Nov. 2020).
Für statistisch Interessierte: wie sicher und wie breit ist der Mehrertrag?
| Mehrertrag pro Jahr gegenüber Buy & Hold | Regel 5,0 – Cash | Regel 5,0 – Short |
|---|---|---|
| 95-%-Perzentilbereich der Jahreswerte (2,5 bis 97,5 %) | −7,4 bis +34,0 Pp | −14,8 bis +68,5 Pp |
| 95-%-Konfidenzintervall des Mittelwerts | −0,7 bis +10,9 Pp | −2,1 bis +21,0 Pp |
Das Konfidenzintervall gibt an, wo der durchschnittliche Mehrertrag pro Jahr mit 95 % Sicherheit liegt: bei der Cash-Variante zwischen −0,7 und +10,9 Prozentpunkten, bei der Short-Variante zwischen −2,1 und +21,0. Beide Bereiche beginnen knapp unter null; bei nur 20 Jahren ist ein dauerhafter Vorsprung statistisch noch nicht ganz gesichert.
Der Perzentilbereich zeigt, wie stark einzelne Jahre streuen: 95 % der Jahreswerte lagen zwischen −7,4 und +34,0 Prozentpunkten (Cash) bzw. zwischen −14,8 und +68,5 (Short). Das sind keine Extremwerte; einzelne Jahre lagen darüber oder darunter.
Grenzen: In-Sample – die Ereignisstufen des Modells sind an derselben Geschichte geeicht; der Live-Nachweis beginnt mit der archivierten Tageszahl ab November 2026. Kurs ohne Dividenden (mit Dividenden läge Halten etwa doppelt so hoch, der relative Vorsprung der Regel wäre kleiner, da sie 16 % der Zeit draußen ist). Keine Transaktionskosten, Steuern, Finanzierungs- oder Leihkosten für den Short. Die laufende Warnphase seit dem 05.10.2026 ist nicht bewertet.